

pg试玩版网站:
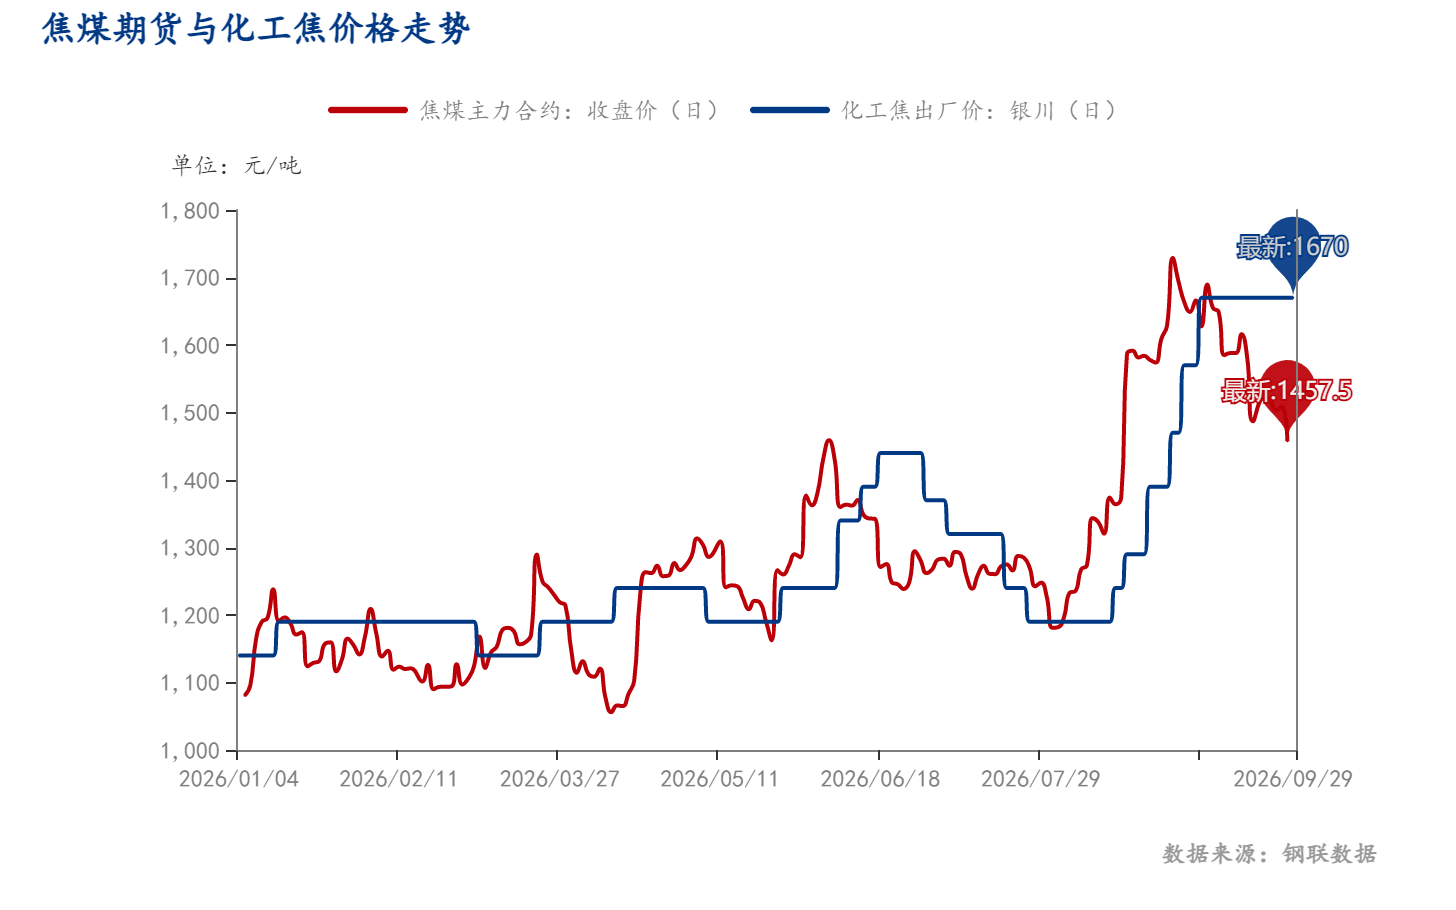
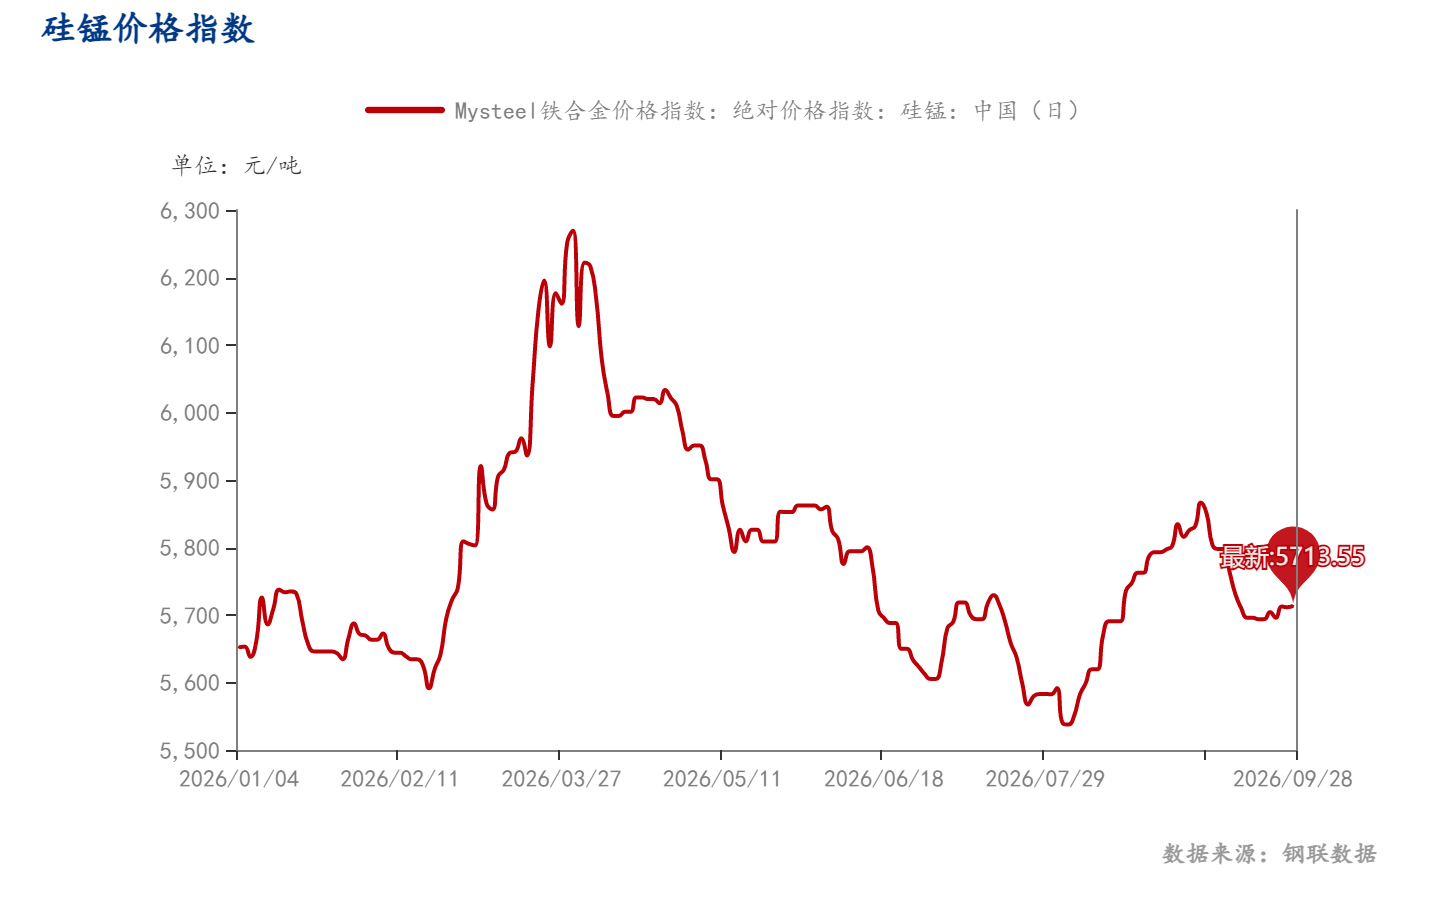
临近国庆,锰系市场供强需弱。焦煤期货回落至1457.5元/吨,化工焦提降预期增强,硅锰成本支撑减弱,指数回落至5700-5800元/吨。内蒙古、宁夏开工高位,下游刚需采购。锰矿现货重心下移,外盘11月报价小幅上调但出现进口倒挂。天津港库存保持高位,压制行情。预计短期锰矿偏弱震荡,大幅涨跌条件不足,节后需关注“银十”需求兑现情况。
临近国庆假期,锰系市场持续呈现供强需弱、现实压制预期的格局。“金九” 旺季补库预期持续证伪,硅锰亏损面扩大,下游回归刚需随用随采。叠加黑色板块整体情绪转弱,焦煤盘面高位回落,港口锰矿库存保持高位,上下游博弈加剧,外盘报价拉涨,现货行情向上驱动不足,Mysteel将从煤焦、硅锰期现、锰矿、疏港下游需求多维度展开解读分析。
9 月末,市场行情报价上行波动发生明显切换。国内保供增产信号释放,主产区煤矿产能释放信号出现;同时钢厂成材亏损持续扩大,高炉检修增加,铁水高位承压,下游对高价焦、化工焦抵触情绪上升。焦煤期货盘面自高位明显回落,9.28日焦煤主力合约收盘 1457.5元/吨,单日跌幅‑2.44%。现货化工焦虽慢慢的开始第一轮100元/吨的降价,但仍维持相对高位,市场已开始交易后期提降预期。 现货市场当前多数硅锰工厂即期已经陷入亏损;化工焦节后或有继续提降预期,一旦化工焦现货继续出现实质性松动,硅锰的成本支撑将减弱,合金价格下行或进一步向下传导至锰矿端。
硅锰反弹主要驱动来自焦成本抬升,自身基本面改善有限。当前即便化工焦暂未降价,但市场看涨情绪整体偏谨慎。核心矛盾在于供给端存在复产波动,当前周期利润一旦有修复迹象,北方工厂复产意愿便快速提升,直接压制价格上行高度。
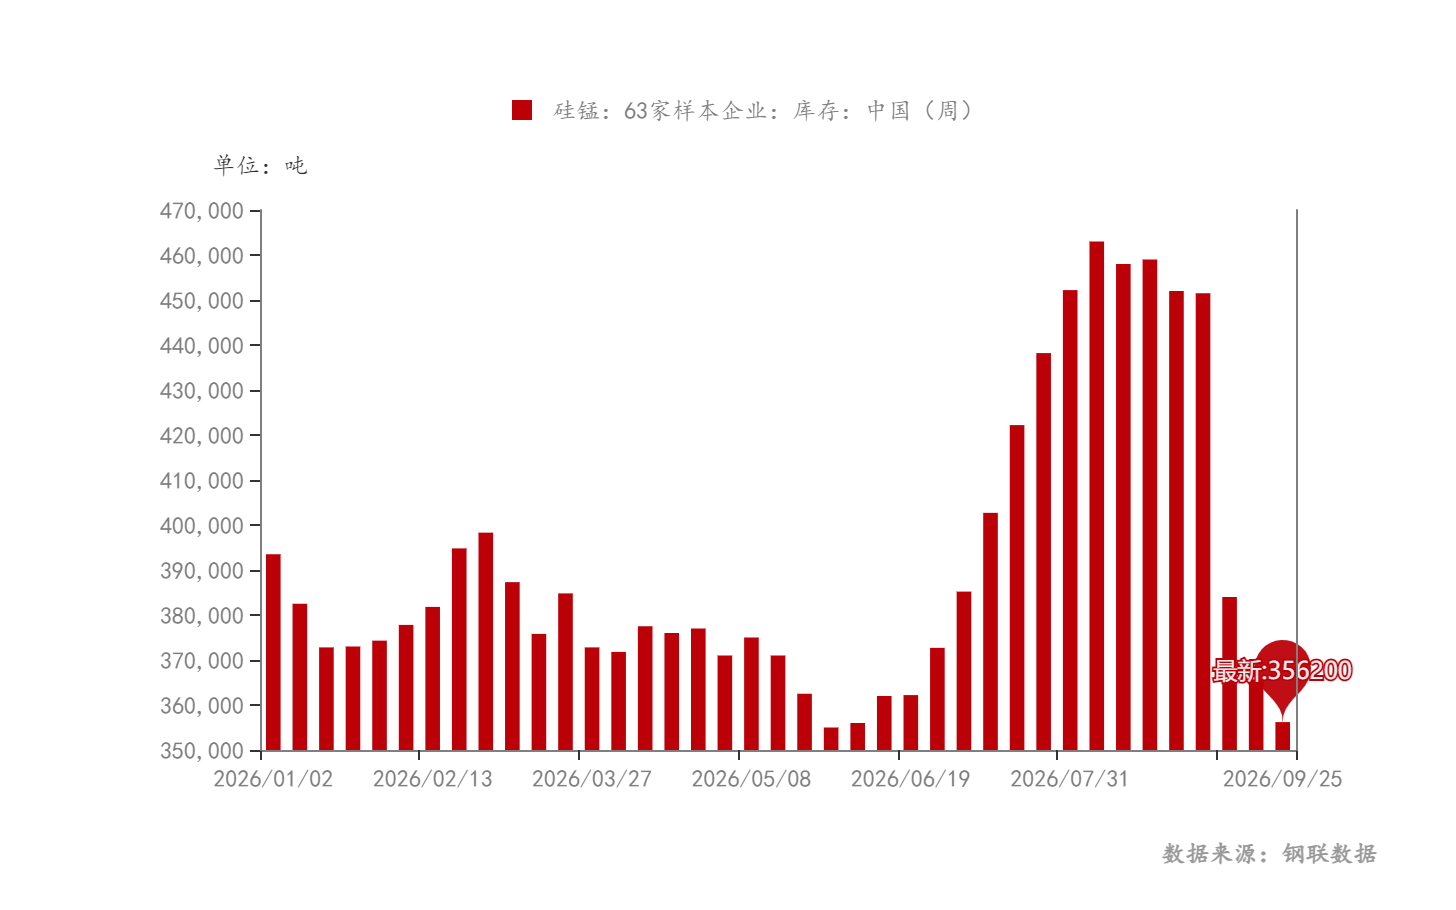
截至 9 月下旬,Mysteel 全国硅锰指数回落至 5700‑5800 元 / 吨区间,锰硅期货主力合约震荡偏弱运行。产区分化明显,内蒙古、宁夏开工维持相对高位;广西、贵州等高电价区域,受亏损压制,减产、避峰生产增多。钢厂钢招持续压价,采购以刚需为主,没有大规模增量订单。成本支撑松动叠加下游需求兑现没有到达预期,硅锰期现同步承压,反向压制锰矿采购预期。 样本企业库存环比小幅回落,但绝对值仍处在相对高位,厂库压力并未完全解除。
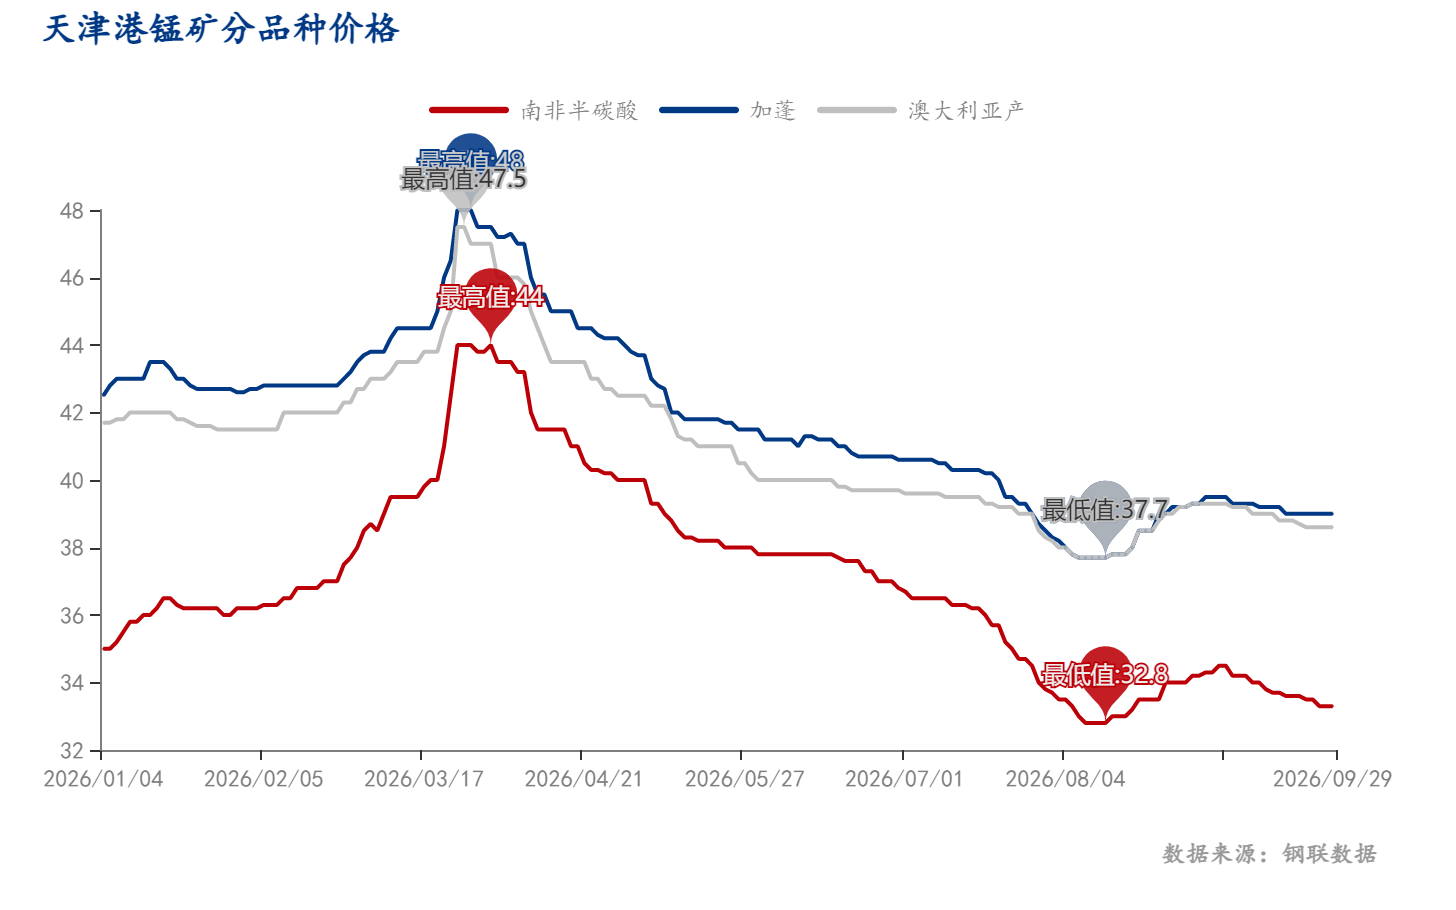
现货:前期反弹后重心下移,全品类承压,高品抗跌相对偏强,进入 9 月,金九补库落空,硅锰亏损扩大,合金厂原料采购维持最低生产刚需。 市场成交以小单刚需为主,大单稀缺;贸易商有出货意愿,下游买货谨慎,整体行情僵持,重心较8月出现下移,南非系最为明显。
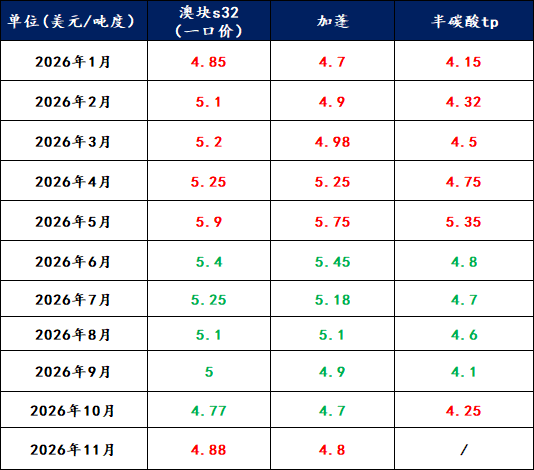
外盘:11 月报盘小幅上调,但国内现货形成进口倒挂,接货情绪一般,9 月 28 日海外矿山正式公布 2026 年 11 月船期对华 CIF 报价:South32南非半碳酸块 4.35 美元 / 吨度(+0.15);澳块 4.88 美元/吨度(+0.11),康密劳加蓬块 4.80 美元 / 吨度(+0.1)矿山依旧存在挺价情绪,11 月船期报价小幅上调。和国内港口现货对比,主流矿出现非常明显进口倒挂。氧化矿加蓬尚有微薄利润,南非半碳酸倒挂。海外矿山虽有成本上升迹象,但按报价看矿山生产利润依旧保持,短期主动大规模削减发运的概率不高;但倒挂现实之下,国内贸易商拿货积极性显而易见地下降,后期到港货源以前期已经签订的长协为主。
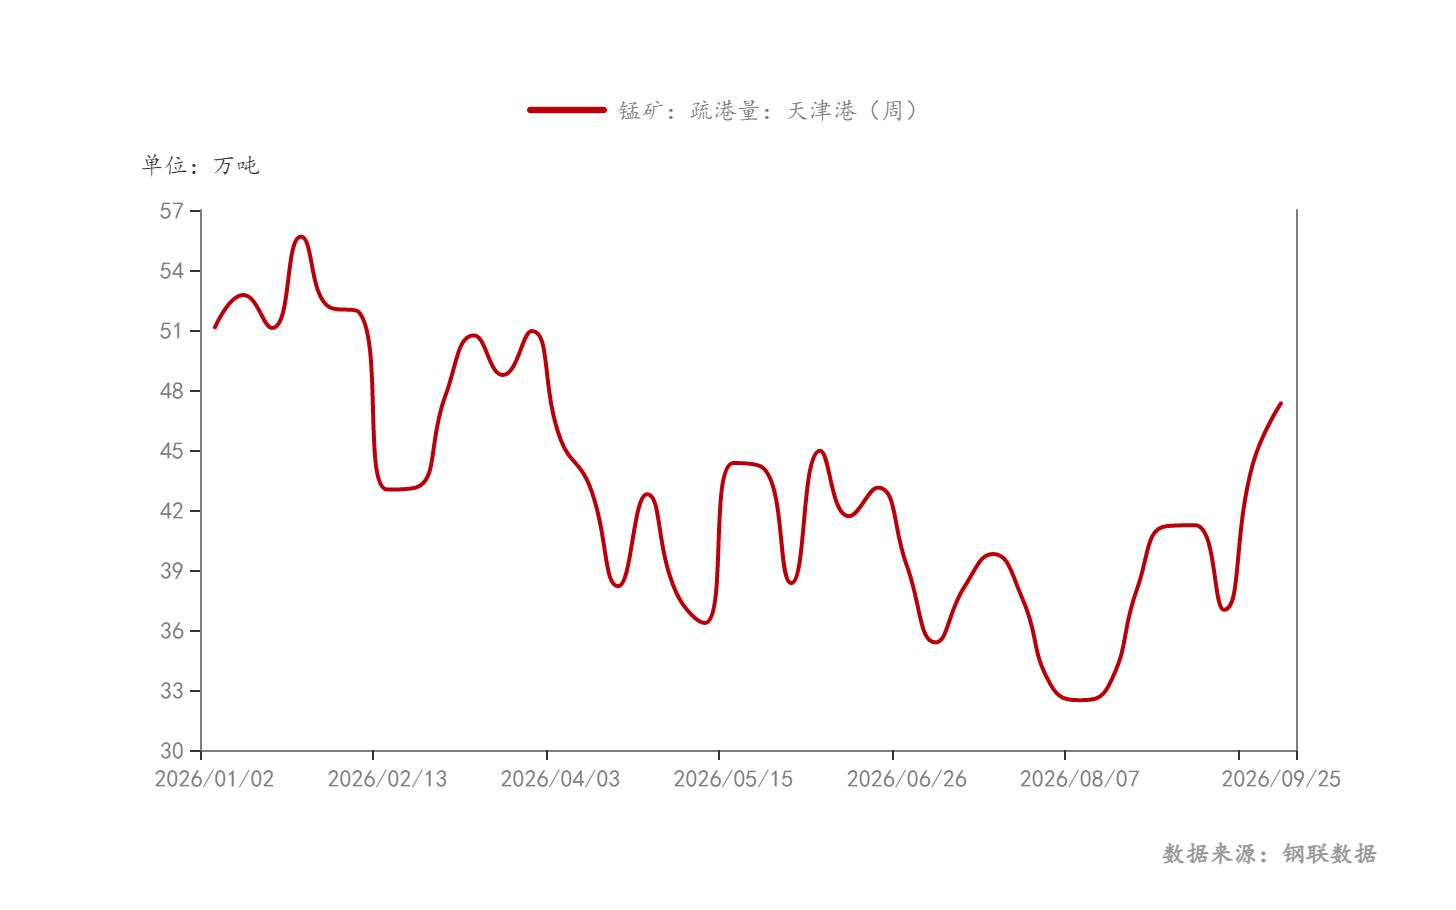
上半年内蒙古硅锰产能充分释放,北方产区产量占比抬升,带动天津港疏港维持较高水准。进入下半年,硅锰亏损扩大,部分北方工厂主动降负荷,锰矿消耗速度环比回落;锰铁产量虽保持高位,但增量不足以对冲硅锰需求收缩。
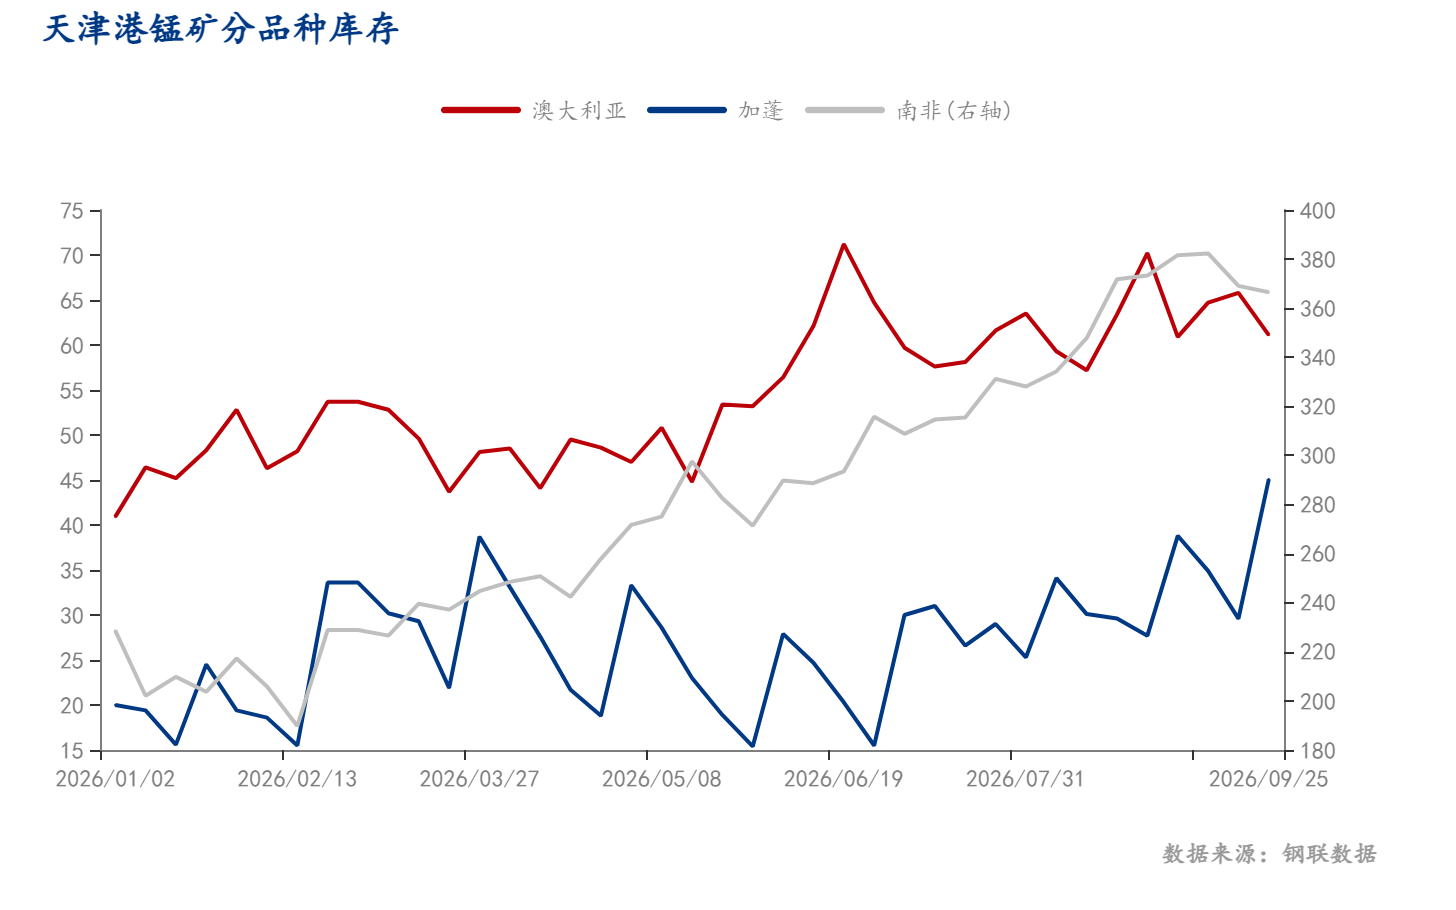
库存端持续承压,分品种看,天津港南非矿体量最大;加蓬块维持缓慢去库,澳块小幅累库。虽然周度出现去库,但整体总库存仍处在历史同期高位,高库存依旧是压制锰矿最核心的现实约束。 海外发运方面,最近一周南非、澳矿、加蓬全球发运环比回落,但前期签订长协货将持续到港,短期较难看到库存实质性下行。
1、成本端:前期煤焦强成本支撑逐步弱化。节后化工焦进一步降价预期增强,或影响硅锰以及锰矿价格。11 月外盘矿山小幅抬升报价,但受国内现货倒挂制约,对现货实际拉动有限。
2、海外发运:主流矿山生产端仍保有利润,若无突发矿山扰动,南非月对华发运大概率维持150万吨左右,加蓬 30 万吨上下,澳块 40‑50 万吨区间。南非减量大多数来源于高铁及其余小矿山品种。
3、港口库存:国庆前后海漂货源集中到港,虽然周度有阶段性去库,但整体易增难降;只有硅锰利润修复带动集中补库,才会看到持续性去库。
4、锰矿现货:现货跟随硅锰期现情绪震荡,氧化矿支撑偏强,需警惕期现商在盘面走弱时低价抛货,带来阶段性价格下探风险。
5、下游需求:四季度铁水上行有限,进一步压制锰矿需求。本次十一前,合金厂没再次出现往年集中备货行为,普遍以消耗厂内库存、随用随采为主。节后重点观察银十现实需求能否兑现。
综合来看,9 月金九旺季预期证伪,国庆假期成为市场重要观察窗口。锰矿上方受高库存压制,下方存在成本支撑,大幅涨跌行情条件尚不具备,短期偏弱震荡为主。
上一篇: 指数期货剖析锰系新闻热点黑色金属大宗产品钢铁行业资讯信息-我的钢铁网 下一篇: 铜价接连改写前史高点 铜工业需跳出结构性困局

pg在线免费试玩网址公众号
